
Apartman denetim programı
Denetçi kırk belgeyi tek tek karşılaştırmak zorunda kalmaz. Dönemin rakamları kayıtlardan çıkar, dikkat çeken kayıtlar gerekçesiyle önüne gelir — görüşü ise yine denetçi yazar.
Kısaca: ApartmanPro her denetim dönemi için hesap özetini (devreden kasa, dönem geliri ve gideri, dönem sonu mevcudu, tahsil edilmemiş alacak) kayıtlardan kendisi doldurur. Ardından giderleri kendi kategorilerinin geçmişiyle karşılaştırır; olağandışı tutar, mükerrer ödeme ve belge eksikliği gibi bulguları gerekçesiyle listeler. Denetçi portaldan inceler ve raporunu yazar; ibra hakkındaki kanaat programın değil denetçinindir.
Denetim neden zor?
Apartman denetçisi çoğu zaman gönüllü bir kat malikidir; muhasebeci değildir. Eline bir klasör fatura ve bir kasa defteri verilir, "her şey yolunda mı?" diye sorulur. Sorun rakamların kendisi değil, neye bakılacağını bilmektir: hangi ödeme olağandışı, hangisi iki kez yapılmış, hangisinin belgesi yok?
ApartmanPro bu soruyu denetçi sormadan cevaplar — ama cevabı dayatmaz. Program "şuraya bak" der, "bu yanlış" demez.
Denetim üç adımda
1. Hesap özeti — kayıtlardan kendiliğinden
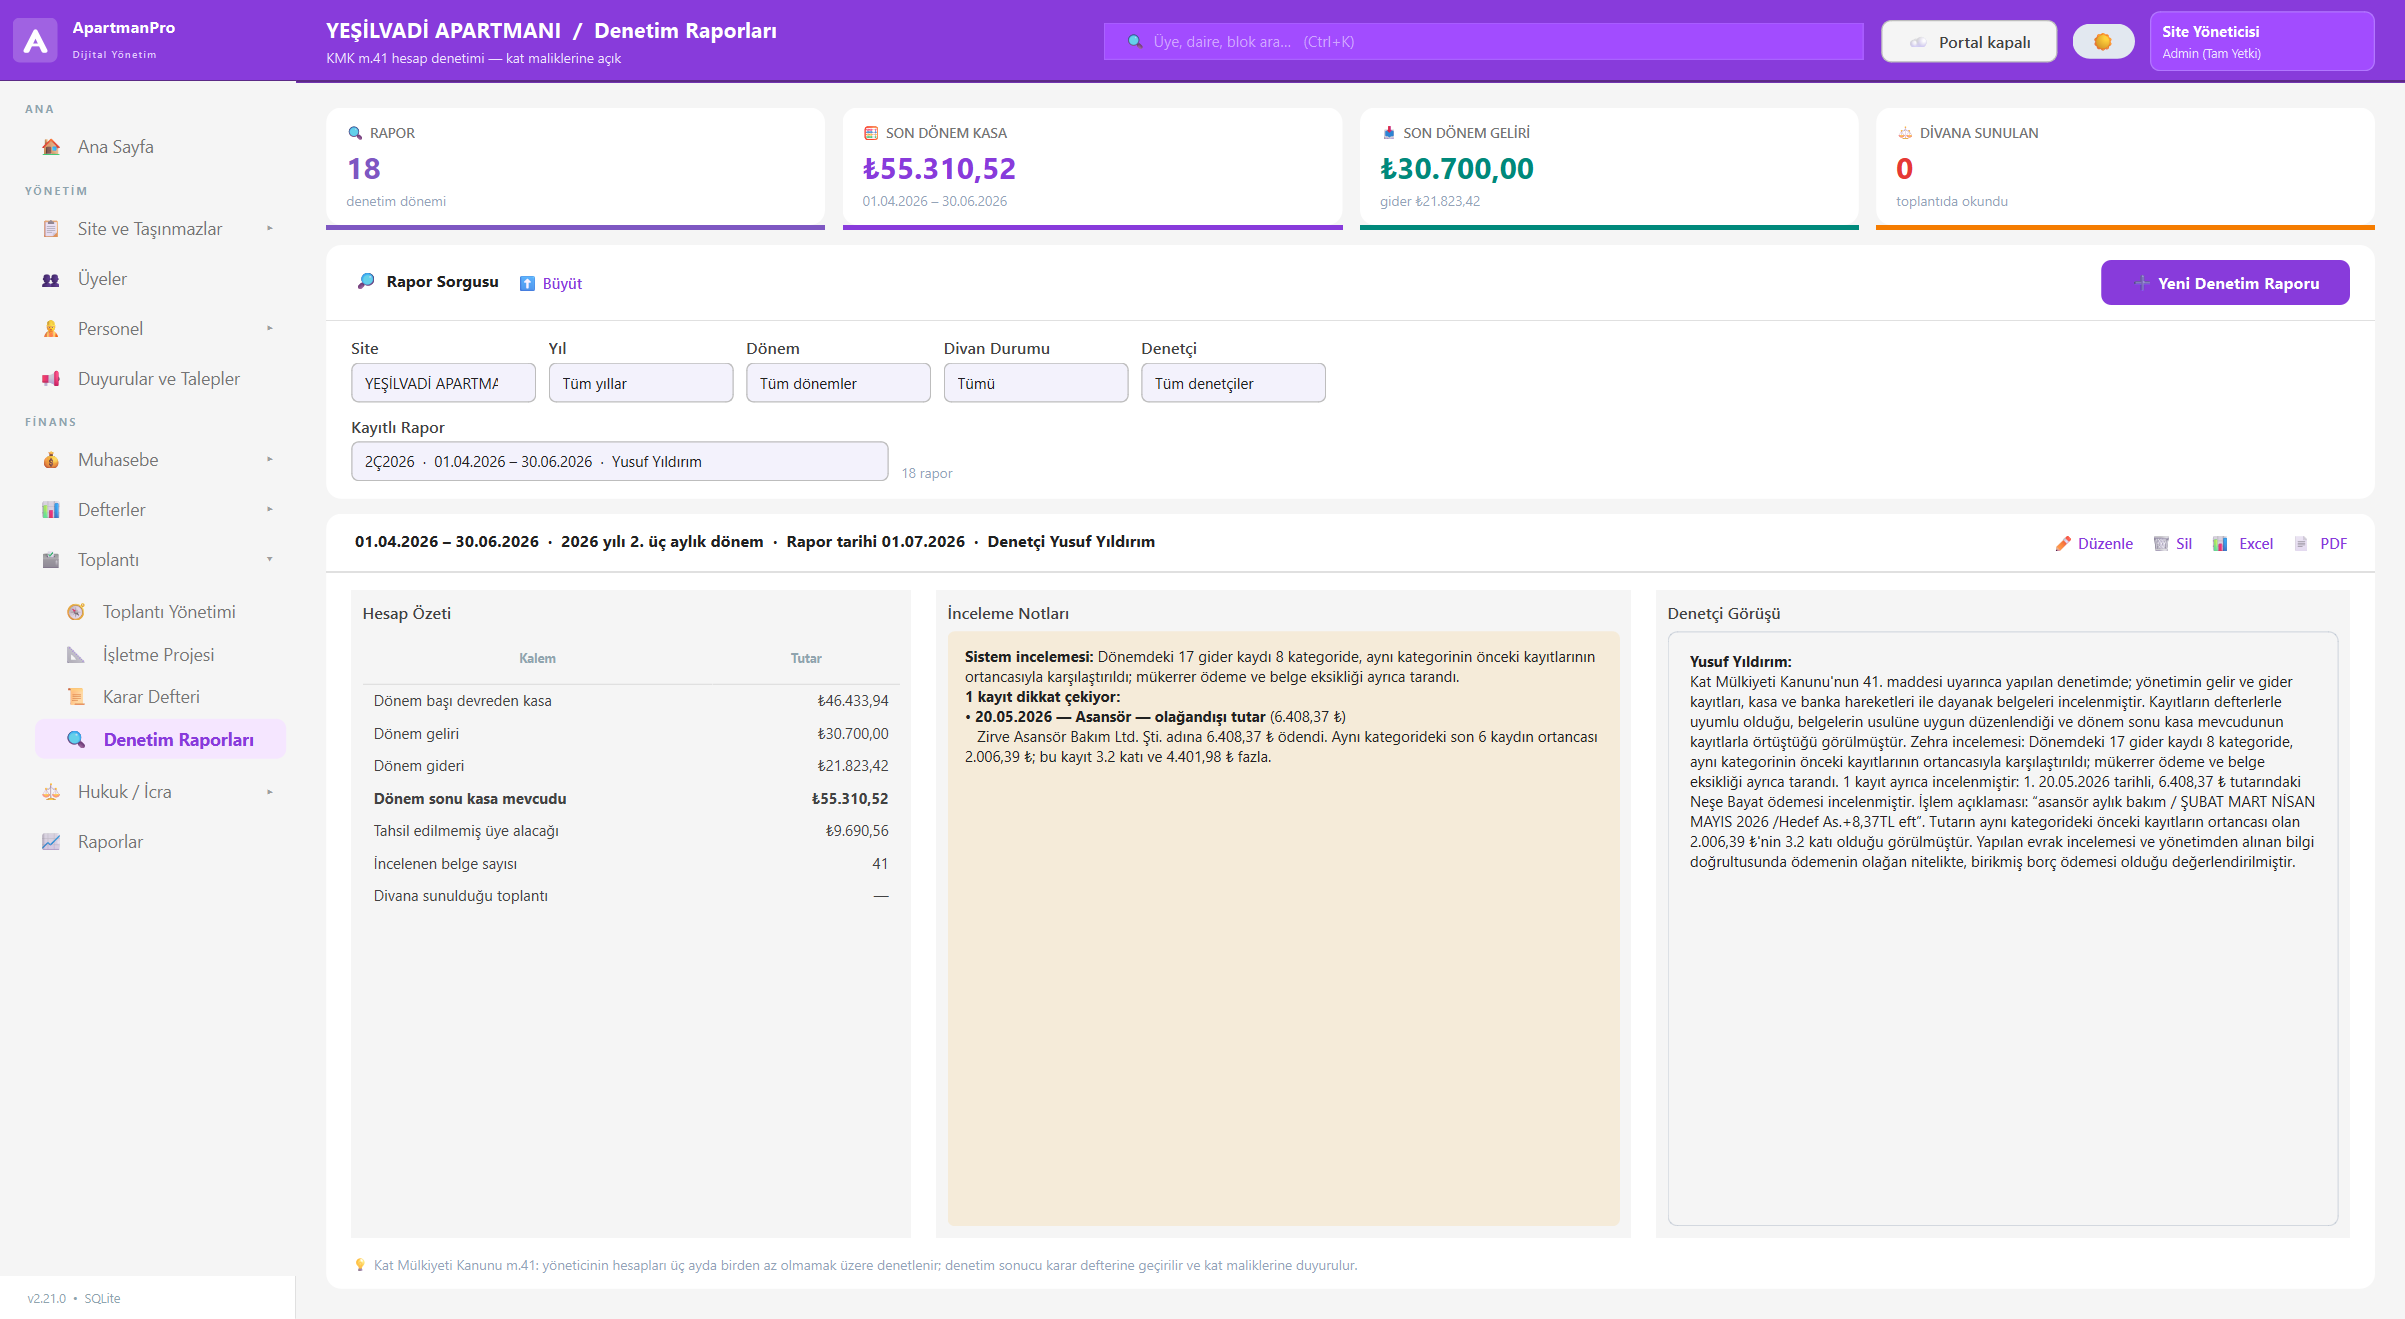
Yeni denetim raporu açarken yalnız dönemi seçersiniz. Özet kayıtlardan doldurulur:
- Dönem başı devreden kasa, dönem geliri, dönem gideri
- Dönem sonu kasa mevcudu — ve devir + gelir − gider hesabının kayıtlı kasa mevcuduyla tutup tutmadığı
- Tahsil edilmemiş üye alacağı
- İncelenen belge sayısı
2. Sistem incelemesi — dikkat çeken kayıtlar
Program dönemdeki her gider kaydını kendi kategorisinin son kayıtlarının ortancasıyla karşılaştırır. Ortanca seçilmesinin sebebi basit: tek bir aşırı fatura ortalamayı yukarı çeker ve kendisini normal gösterir; ortanca çekilmez. Karşılaştırma son kayıtlarla yapıldığı için enflasyon altında da anlamını korur.
Bunun yanında şunlar aranır:
- Mükerrer ödeme şüphesi: aynı alacaklıya kısa aralıkla aynı tutar. Haftalık temizlik ücreti gibi düzenli tekrarlayan ödemeler bu listeye düşmez.
- Belgesiz gider: belgesi girilmemiş yüksek tutarlı ödemeler.
- Olağandışı fazla tahsilat: bir üyenin alacak bakiyesinin kendi aidatına göre çok yüksek olması — aynı dönemin iki kez tahsil edildiği durumu yakalamak için. Peşin ödeme meşru olduğu için bulgu "hata" değil "doğrulanmalı" der.
Her bulgu bir tarihe, tutara ve gerekçeye bağlıdır — örneğin "aynı kategorideki son 6 kaydın ortancası 2.006 ₺; bu kayıt 3,2 katı". Sebebi varsa denetçi açıklar, yoksa yönetici düzeltir. Ölçütler Ayarlar → Denetim'den yönetimin ihtiyacına göre ayarlanabilir; eşikler bilerek toleranslı tutulur, çünkü yanlış alarm denetçinin listeye güvenini kaybettirir.
3. Denetçi raporu — görüş denetçinin
Rapor taslağı tespit bölümünü rakamlardan kendisi yazar: dönem, incelenen kayıtlar, kasanın tutup tutmadığı, işaretlenen kayıtlar. Hesapların belgelere uygunluğu ve yönetimin ibrası hakkındaki bölümler ise köşeli parantezle boş bırakılır. Kasanın tuttuğunu program söyleyebilir; yönetimin ibra edilip edilmeyeceğini söyleyemez. Denetçi taslağı okumadan kaydederse eksik olduğu raporda görünür.
Denetçi programa nereden erişir?
Denetçinin masaüstü programı kurmasına gerek yoktur. Üye portalına denetçi rolüyle girer ve telefonundan ya da bilgisayarından şunları görür:
- Gelirler, giderler ve cari hesaplar
- Kasa defteri ve işletme hesabı defteri
- Karar defteri ve raporlar
- Denetim ekranı: özet, sistem bulguları ve kendi raporu — üç aşama ayrı sayfalarda, nerede kaldığı görünür
Personel özlük bilgileri (ücret, kimlik numarası) denetçiye kapalıdır. Denetçinin gördüğü rakamlar, yöneticinin masaüstünde gördüğü rakamların aynısıdır — ayrı bir dökümün hazırlanması gerekmez.
Kanun ne diyor?
Kat Mülkiyeti Kanunu m.41: kat malikleri kurulu yöneticinin hesaplarını denetler ya da bu iş için denetçi seçebilir. Yönetim planında belli bir süre konulmamışsa hesaplar üç ayda bir denetlenir; haklı bir sebep çıkarsa her zaman denetim yapılabilir. Denetim sonucu kat maliklerine duyurulur.
Programda her denetim raporu bir döneme bağlanır (örneğin "2026 yılı 2. üç aylık dönem") ve hangi raporun kurulda okunduğu izlenir. Karar defteri ve toplantı modülleri aynı programdadır; rapor kurulda okunduğunda karar defterine geçer.
Bu bölüm genel bilgi amaçlıdır, hukuki danışmanlık değildir. Kanunun güncel metni için 634 sayılı Kat Mülkiyeti Kanunu (mevzuat.gov.tr).
Denetim, kayıt kadar iyidir
Sistem incelemesi, giderlerin ve tahsilatların programa düzgün girilmiş olmasına dayanır. Faturası girilmeden yapılmış ödemeler Cari Hesaplar'da "tahakkuksuz ödeme" olarak işaretlenir; banka ekstresiyle gün neti üzerinden yapılan mutabakat da defterdeki her rakamın arkasında bir banka hareketi olduğunu gösterir. Aidat tarafının nasıl kaydedildiği için aidat takibi sayfasına bakabilirsiniz.
Sık sorulanlar
Apartman denetçisi ne yapar?
Program denetçinin yerine karar verir mi?
Denetçi programa nasıl erişir?
Sistem hangi kayıtları işaretler?
Denetim raporu karar defterine geçer mi?
İlgili sayfalar
Aidat takip programı →
Kural bir kez tanımlanır, borç her dönem kendiliğinden yazılır; tahsilat, makbuz ve hatırlatma aynı yerde.
Masaüstü apartman yönetim programı →
İnternetsiz çalışır, veritabanı tek dosyadır, lisans çevrimdışı doğrulanır.
Kendi sunucunuzda üye portalı →
Kat maliklerinin portalı kendi alan adınızda, kendi barındırmanızda çalışır.
ApartmanPro'yu kendiniz deneyin.
30 gün ücretsiz. Kredi kartı gerekmez; deneme bittiğinde de girdiğiniz verileri dışa aktarabilirsiniz.